






(*) Por Leandro Pierbattisti. Cuando analizamos el mercado internacional de trigo, hay que tener muy presente la importancia que adquieren Rusia y Ucrania en esta altura del año. Entre agosto y noviembre, estos dos países concentran una porción extraordinariamente importante de los embarques mundiales, lo que explica por qué cualquier alteración en esa región tiene un impacto inmediato sobre las cotizaciones.
Si tomamos como referencia el comportamiento observado desde 2017, Rusia puede llegar a representar alrededor del 40% de las exportaciones mundiales mensuales durante este período, con embarques de hasta 6,5 millones de toneladas frente a un volumen total de aproximadamente 15 millones de toneladas entre los principales países exportadores.
Si a eso le sumamos Ucrania, la participación conjunta puede alcanzar el 60% del mercado mundial de trigo en estos meses.
Muchas veces se escucha que Rusia representa aproximadamente el 30% del comercio mundial. Esa cifra responde a un promedio anual. Lo que estoy señalando es que, durante determinados meses, la concentración de los embarques rusos y ucranianos es mucho mayor.
Esto significa que cualquier conflicto bélico, restricción logística o impedimento para la salida de granos de esos países puede generar un recalentamiento muy importante del mercado internacional.
Y eso es precisamente lo que estamos viendo.
Rusia tiene trigo, pero no consigue colocarlo con normalidad
Para entender lo que está sucediendo, hay que distinguir entre disponibilidad de mercadería y capacidad de exportación.
Rusia viene mostrando una caída importante en sus embarques durante estos meses. En agosto colocó menos de 2 millones de toneladas, cuando en el mismo mes del año pasado había exportado más de 4 millones; dos años atrás, casi 6 millones, y hace cuatro años, más de 6 millones de toneladas.
Esto no necesariamente responde a una caída de la producción. En buena medida, está relacionado con dificultades durante la cosecha y con problemas climáticos que afectan el ritmo de recolección y la llegada del trigo a los puertos.
El año pasado, por ejemplo, las lluvias demoraron considerablemente la cosecha rusa. El trigo estaba, pero no llegaba a las terminales en tiempo y forma. Este año estamos viendo una situación que, en algunos aspectos, tiene puntos de contacto con aquella experiencia.
“Trigo hay, Rusia tiene mucho trigo. El problema es que no está llegando al mercado como debería”.
La diferencia es que actualmente las dificultades no pasan solamente por la cosecha. Las terminales portuarias también están sufriendo las consecuencias del conflicto bélico.

Por eso, cuando observamos que Rusia no está presente en el mercado con el volumen habitual, no debemos interpretar automáticamente que existe una escasez de trigo. Hay que mirar qué está sucediendo con la logística y con la infraestructura necesaria para poder exportarlo.
Una guerra de drones que apunta a la logística
En el contexto actual, considero importante separar la información concreta de las versiones que circulan en el mercado.
Hay mucha especulación y, en ocasiones, se difunden noticias que no reflejan adecuadamente lo que está ocurriendo sobre el terreno.
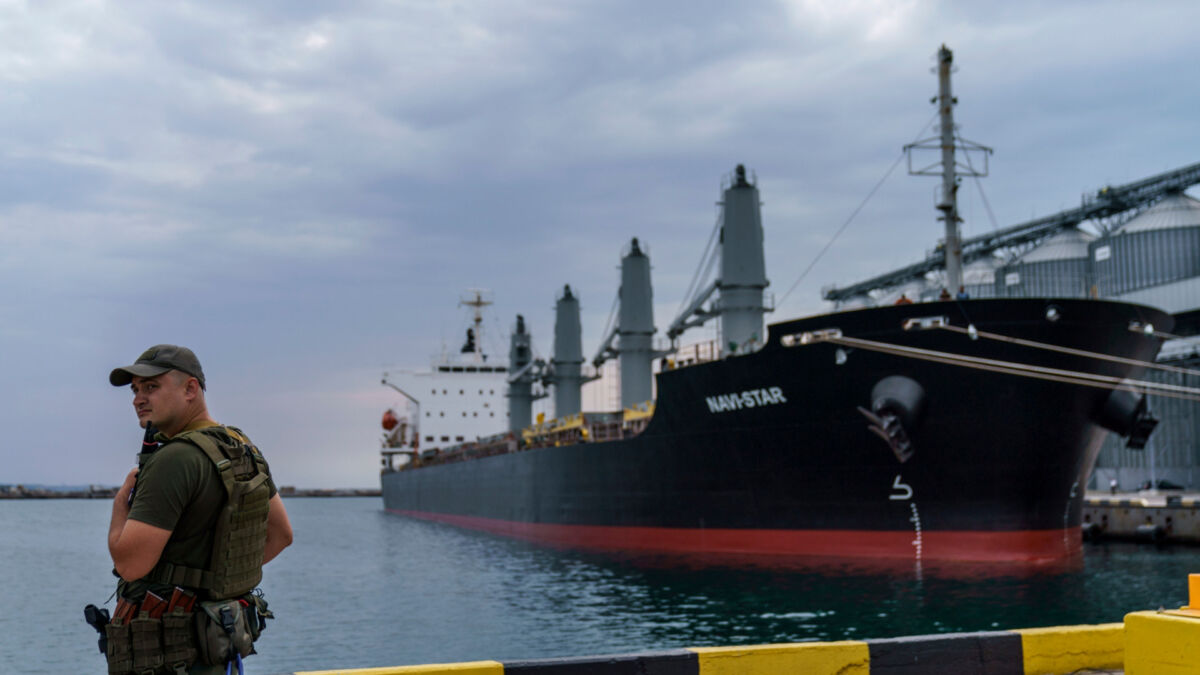
Por ejemplo, se habla de supuestos ataques a camiones que se dirigen hacia Odesa. Sin embargo, el problema central está relacionado con los ataques a determinadas instalaciones portuarias y a la infraestructura que permite movilizar la mercadería.
Lo que estamos viendo es una guerra de drones con objetivos estratégicos muy definidos.
Rusia sabe que, si logra afectar el complejo exportador de Odesa, complica seriamente la logística ucraniana hacia Europa. Ucrania, por su parte, busca generar dificultades sobre la infraestructura rusa, particularmente en sectores sensibles para la salida de granos.
En ese sentido, el estrecho de Kerch adquiere una importancia fundamental.
Este paso marítimo conecta el mar de Azov con el mar Negro y constituye un punto estratégico para el sistema exportador ruso.
La particularidad geográfica de Rusia
Rusia tiene una extensión territorial enorme, pero eso no significa que disponga de una cantidad ilimitada de puertos de aguas profundas.
Su acceso al mar presenta particularidades geográficas que condicionan la logística exportadora. En el sur, el sistema del mar de Azov y el mar Negro cumple un papel fundamental.
El mar de Azov, por sus características y su escasa profundidad, requiere operaciones de trasbordo para que parte de la mercadería pueda continuar su recorrido en embarcaciones de mayor porte.
Rusia utiliza ampliamente este sistema, conocido como transshipment, mediante el cual el trigo se trasborda en el mar, en operaciones que históricamente han tenido una presencia importante en las inmediaciones de Crimea.
Precisamente, esa zona también se ha convertido en un área sensible frente a los ataques.
Por lo tanto, no estamos hablando solamente de una guerra que afecta a dos países productores. Estamos hablando de un conflicto que compromete algunos de los principales corredores por los que circula el trigo que consume el mundo.

Los orígenes alternativos no alcanzan para compensar el faltante
Cuando Rusia y Ucrania pierden presencia en el mercado, aparecen otros proveedores que intentan cubrir ese espacio.
Entre ellos se encuentran países del sudeste europeo, como Rumania y Bulgaria, además de algunos exportadores de la región del mar Báltico.
El problema es que estos orígenes cuentan con volúmenes de trigo considerablemente menores y, además, enfrentan dificultades logísticas.
En Ucrania, por ejemplo, uno de los puntos sensibles es el puente de Zatoka, una infraestructura ferroviaria y vial que conecta el territorio continental con sectores estratégicos para la exportación.
Si se quiere llegar a terminales como las de Izmail o Reni, esa conexión adquiere una importancia significativa. Los ataques sobre esa infraestructura obligan a buscar recorridos alternativos, generalmente más largos y costosos. A eso se suma la situación del Danubio, donde las bajantes extraordinarias han complicado la navegación y el transporte de mercadería.
En definitiva, tenemos menos trigo llegando desde los dos principales proveedores de esta época del año y, al mismo tiempo, mayores dificultades para que otros orígenes puedan reemplazarlos.
El resultado es una presión alcista sobre los precios internacionales, porque el mercado necesita encontrar trigo disponible para cubrir una demanda que no desaparece.
Argentina encuentra una oportunidad, pero la calidad limita su aprovechamiento
Este escenario internacional también se trasladó al mercado argentino.
Las cotizaciones locales acompañaron las subas externas y eso generó una oportunidad que los productores pueden evaluar en función de sus necesidades comerciales y financieras.
La menor presencia de Rusia y Ucrania abrió espacios para otros proveedores, y Argentina comenzó a encontrar una demanda exportadora mayor, particularmente desde algunos destinos del sudeste asiático. Sin embargo, considero que nuestro país no está aprovechando plenamente esta situación. El principal condicionante es la calidad del trigo disponible.
Si Argentina hubiera contado con una calidad normal, podría haber tenido mayores posibilidades de acceder a mercados de África occidental y también a determinados destinos de África del norte.
Pero la mercadería que estamos ofreciendo presenta problemas importantes de calidad. En muchos casos, estamos hablando de un trigo forrajero de calidad muy baja, que limita las posibilidades de colocación en determinados mercados. Esto no significa que no haya exportaciones. De hecho, estamos viendo embarques que no son habituales para esta altura del año.
El punto es que buena parte de esa demanda está orientada hacia destinos del sudeste asiático, como Tailandia e Indonesia, donde se están colocando partidas destinadas al consumo animal.
“Argentina no puede aprovechar plenamente esta oportunidad porque el problema de calidad termina condicionando los mercados a los que podemos acceder”.
La diferencia es importante: una cosa es tener trigo disponible y otra muy distinta es contar con una mercadería que reúna las condiciones necesarias para abastecer los mercados de mayor exigencia.
Y esa diferencia termina teniendo consecuencias concretas sobre los precios y las posibilidades comerciales.
La próxima cosecha, una señal clave para el mercado
De cara a los próximos meses, creo que hay elementos que permiten pensar en un mercado con cierto sostén.
Sin embargo, también hay que tener en cuenta que una parte importante de los precios actuales está sostenida por factores geopolíticos.
Si mañana se alcanzara un acuerdo que permitiera normalizar las exportaciones desde Rusia y Ucrania, el mercado podría reaccionar rápidamente. De hecho, cuando aparecen señales de distensión, las cotizaciones pueden mostrar caídas muy pronunciadas. Eso no significa que necesariamente vayamos a regresar a los valores anteriores al conflicto. Considero que las condiciones de oferta y demanda son mejores que las del año pasado y que eso podría contribuir a sostener los precios. Pero el componente geopolítico tiene un peso determinante y no se puede ignorar.
En el caso argentino, además, hay un desafío adicional: la próxima cosecha debe ofrecer una calidad que permita recuperar mercados y mejorar las posibilidades de comercialización.
Hoy tenemos inventarios importantes que van a trasladarse hacia el próximo ciclo comercial. Y una parte de esos stocks está compuesta por trigo de calidad muy deficiente.
Por eso, necesitamos una cosecha de buena calidad que permita, entre otras cosas, realizar mezclas con esos trigos y mejorar las características de la mercadería disponible. No alcanza solamente con producir volumen. También necesitamos producir calidad.
La exportación mira la campaña nueva
Hay una señal del mercado que me parece especialmente interesante. Los precios de la nueva campaña muestran valores relativamente buenos y, en algunos casos, una capacidad de pago de la exportación que se ubica por encima de las referencias que habitualmente observamos.
Esto puede interpretarse como una señal de interés por parte de los exportadores para asegurarse mercadería y planificar con mayor anticipación sus operaciones. Después de los problemas de calidad que enfrentamos, la posibilidad de organizar mejor las compras y los embarques adquiere una relevancia particular.

La exportación necesita saber con qué mercadería va a contar, qué calidad tendrá y a qué mercados podrá destinarla. La situación actual también está mostrando las consecuencias de no disponer de trigo con las características necesarias.
Hoy estamos viendo ingresar trigo canadiense a Brasil, un mercado que tradicionalmente tiene en Argentina a uno de sus proveedores naturales. Esto ocurre porque nuestro país no cuenta con suficiente disponibilidad de trigo de calidad para abastecer determinadas necesidades de ese destino.
Es una señal que debemos observar con atención, porque demuestra que los problemas de calidad no solamente afectan los precios que podemos obtener, sino también nuestra capacidad de conservar y desarrollar mercados. En definitiva, creo que el mercado internacional puede mantener condiciones de sostén, aunque con una fuerte dependencia de la evolución del conflicto entre Rusia y Ucrania.
La menor presencia de esos dos países está generando oportunidades para otros exportadores. Pero para aprovecharlas se necesita mercadería disponible y, sobre todo, una calidad adecuada. Argentina ya dejó pasar parte de las oportunidades que ofrecieron los buenos precios internacionales debido a las dificultades de calidad de la última campaña.
Si el próximo ciclo repitiera una situación similar, podríamos enfrentar nuevamente problemas importantes para colocar nuestra producción en los mercados que mejor valoran el trigo.
Por eso, la mirada debe estar puesta en la próxima cosecha. Necesitamos recuperar calidad, ordenar la comercialización y mejorar nuestra capacidad para responder a las exigencias de los compradores internacionales.
El contexto externo puede ofrecer oportunidades, pero la posibilidad de capitalizarlas depende, en buena medida, de lo que seamos capaces de producir puertas adentro.
(*) Por Leandro Pierbattisti, Ingeniero agrónomo, analista y consultor de mercados agrícolas.
Para Infosudoeste