




La posibilidad de reducir los costos que afrontan los productores ganaderos volvió a ponerse sobre la mesa a partir de una iniciativa impulsada por la Sociedad Rural de Coronel Dorrego. La entidad realizó una consulta técnica ante la Agencia de Recaudación de la Provincia de Buenos Aires (ARBA) para aclarar en qué operaciones de compraventa de hacienda corresponde pagar el Impuesto a los Sellos.
En diálogo con Mañanas de Campo, el contador Luciano Kloverdans, Presidente de la institución, explicó que el organismo provincial respondió el 30 de septiembre y ratificó los criterios técnicos que había expresado en dictámenes anteriores, emitidos en 2006, 2009 y 2014.
Según detalló, esas interpretaciones establecen que, en determinadas operaciones de compraventa de hacienda, no corresponde ingresar el tributo. El planteo comprende gran parte de las transacciones habituales entre productores, tanto en operaciones directas como en aquellas realizadas mediante remates feria o consignatarias, aunque no alcanza a todas las modalidades comerciales.
Un impuesto del 1,2% que impacta en los costos ganaderos
Kloverdans explicó que la discusión técnica gira alrededor de los requisitos que deben cumplirse para que una operación quede alcanzada por el Impuesto a los Sellos, entre ellos la onerosidad, la territorialidad y la instrumentación del acto jurídico.
En ese sentido, aclaró que existen operaciones en las que el tributo sí corresponde, como determinados contratos de compraventa a futuro o de locación, en los que el instrumento firmado por las partes reúne las condiciones necesarias para generar la obligación tributaria.
El contador remarcó que la alícuota del impuesto representa el 1,2% del valor de la operación, un porcentaje que adquiere relevancia en un contexto en el que el productor debe afrontar múltiples gastos, tasas e impuestos.
La propuesta busca identificar y reducir costos que afectan directamente la rentabilidad de la actividad ganadera.
El dirigente rural sostuvo que durante años no se logró instalar masivamente esta discusión entre las entidades del sector. Según su interpretación, el hecho de que algunas instituciones registradoras retengan una parte de lo recaudado por este concepto pudo haber influido en la falta de acompañamiento a la iniciativa.
No obstante, consideró que es necesario revisar estas cuestiones y generar mayor conciencia entre los productores sobre el peso de los costos que se descuentan o se pagan en cada operación.
El desafío de trabajar en conjunto para bajar gastos
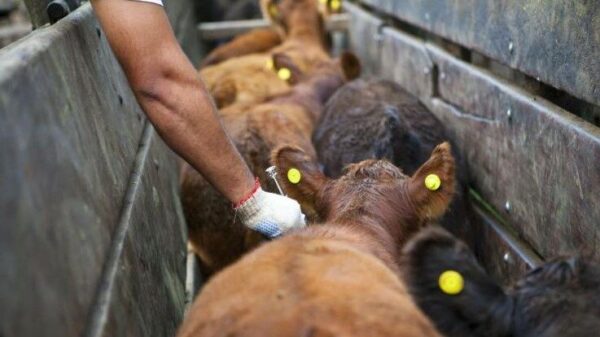
El planteo de la Sociedad Rural de Coronel Dorrego no se limita al Impuesto a los Sellos. Cloverdans también hizo referencia a otros costos vinculados con el movimiento de hacienda, como el pago de guías para trasladar animales entre establecimientos o destinos, incluso cuando no existe una compraventa.
A su entender, la actividad ganadera necesita cuantificar estos conceptos y promover una discusión conjunta entre las entidades gremiales, las instituciones registradoras, las consignatarias y los propios productores.
En ese marco, señaló que ya mantuvo conversaciones con representantes de otras entidades rurales interesados en conocer los alcances de la presentación y evaluar posibles acciones conjuntas.
El objetivo, explicó, es avanzar en medidas concretas que permitan mejorar la rentabilidad de los establecimientos. Para eso, consideró fundamental que los productores conozcan cuánto representan estos conceptos dentro de sus costos y que las organizaciones que los representan impulsen los reclamos correspondientes.
La iniciativa abre así una discusión sobre la aplicación de un tributo en determinadas operaciones ganaderas y sobre la necesidad de revisar otros gastos que inciden en la actividad. La respuesta de ARBA constituye un antecedente técnico para avanzar en ese análisis, aunque será necesario determinar en cada caso concreto si corresponde o no el pago del impuesto.
Infosudoeste